
Antanas Kandrotas / R. Tenio nuotr.
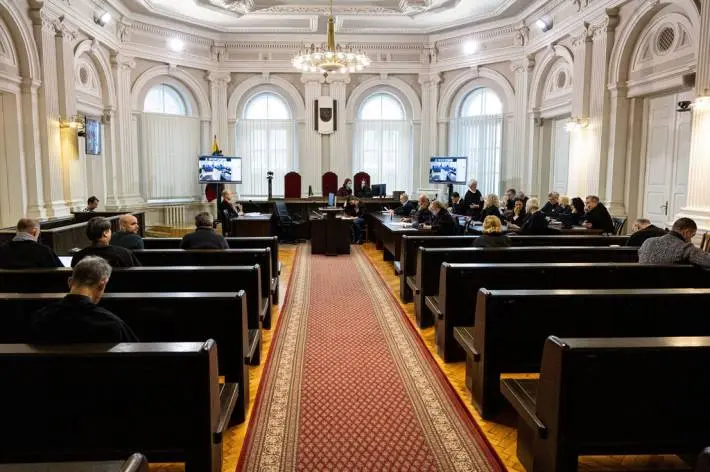
Už finansinius nusikaltimus kalėti nuteistas Antanas Kandrotas, pravarde Celofanas, kartu su savo advokatu Lietuvos Aukščiausiajam Teismui (LAT) apskundė Apeliacinio teismo nuosprendį, kuriuo nuteistajam skirta reali pusketvirtų metų laisvės atėmimo bausmė.
Būtent po Lietuvos apeliacinio teismo verdikto birželį A. Kandrotas-Celofanas turėjo patekti už grotų, tačiau policijai Kauno rajono gyventojo sulaikyti nepavyko, nes jis išvyko į Baltarusiją, kur gyvena iki šiol.
Trečiadienį LAT Teisėjų atrankos kolegija paskelbė, kad kasacinis skundas priimtinas, nes nenustatyta įstatyme nurodytų aplinkybių, trukdančių priimti skundą. Byla bus nagrinėjama rašytinio proceso tvarka.
„Prašome visiško išteisinimo, su bausme nesutinkame, nebuvo nusikaltimo sudėties. Neturiu duomenų, kada jis (A. Kandrotas-Celofanas – ELTA) atvyks (iš Baltarusijos – ELTA), nelabai galiu apie tai komentuoti“, – Eltai sakė A. Kandroto-Celofano advokatas Erikas Rugienius.
Apeliacinis teismas vasarą konstatavo, kad A. Kandrotas-Celofanas ir kiti nuteistieji Vokietijoje pirko naftos produktus iš įvairių įmonių ir pagal pateiktus kaltinimus juos realizavo.
Nuosprendį šioje byloje dar 2023 m. paskelbė Kaune apygardos teismas.
2024 m. sausį policija A. Kandrotą-Celofaną sulaikė, Apeliaciniam teismui nuteisus jį laisvės atėmimo bausmėmis kitose dviejose finansinių nusikaltimų bylose.
2025 m. birželį nuteistasis buvo paleistas į laisvę pritaikius lygtinį paleidimą, atsižvelgiant į tai, kad jis atliko daugiau nei tris ketvirtadalius numatytos laisvės atėmimo bausmės bei atitiko lygtiniam paleidimui taikomas sąlygas.
Taip pat skaitykite
Nuteistas byloje dėl finansinių nusikaltimų
Išnagrinėjęs bylą Kauno apygardos teismas 2023 m. paskelbė nustatęs, kad Romas Jablonskas, būdamas bendrovės direktoriumi, o A. Kandrotas-Celofanas, būdamas faktiniu šios bendrovės vadovu ir akcininku, veikdami bendrininkų grupėje, 2014 m. tyčia apgaulingai tvarkė bendrovės buhalterinę apskaitą.
Kauno apygardos teismo išnagrinėtos bylos duomenimis, nustatė, kad Romas Jablonskas, A. Kandrotas-Celofanas ir Andrius Šarkauskas, veikdami bendrininkų grupėje, 2014 m. nutarė įsigyti iš Vokietijos įmonių naftos produktus su nuliniu pridėtinės vertės mokesčio (PVM) tarifu ir juos realizuoti be apskaitos dokumentų įvairiems ūkio subjektams, bei dalį įsigytų naftos produktų realizuoti panaudojant fiktyvius bendrovės dokumentus (PVM sąskaitas faktūras), dokumentuose parodant neva dalis įsigytų naftos produktų yra parduoti Rumunijos įmonei, pritaikant nulinį PVM procentą.
Teismas skelbė, jog R. Jablonskas buvo bendrovės direktorius, o A. Kandrotas-Celofanas – faktins šios bendrovės vadovas ir akcininkas.
Bylos duomenimis, nenustatytos kilmės pinigais buvo įsigytos 25 tonos naftos produktų už 230 687 eurus su nuliniu PVM, juos į Lietuvą atgabeno A. Šarkausko vadovaujamos bendrovės vilkikai.
Vykdydami iš anksto aptartą nusikalstamą planą, R. Jablonskas kartu su A. Kandrotu-Celofanu ir A. Šarkausku įsigytus naftos produktus pardavė be jokių apskaitos dokumentų, pardavimo sumos pareigūnai taip ir nesužinojo.
Pasak teismo, slėpdami naftos produktų pardavimą be apskaitos dokumentų, nuteistieji pateikė bendrovės buhalterei, nežinančiai apie daromą nusikaltimą, fiktyvias PVM sąskaitas faktūras, kuriose nurodyta, kad iš Vokietijos įmonės įsigyti naftos produktai yra parduoti Rumunijos įmonei už 231 459 eurus su nuliniu PVM. Šias fiktyvias pardavimo PVM sąskaitas faktūras A. Kandroto-Celofano nurodymu buhalterė įtraukė į bendrovės apskaitą.
Sąskaitų faktūrų pagrindu buhalterė Kauno apskrities valstybinei mokesčių inspekcijai pateikė pridėtinės vertės deklaraciją, kurioje nurodė neteisingus duomenis apie naftos produktų pardavimą Europos Sąjungos PVM mokėtojams su nuliniu PVM. Taip apgaule bendrovės naudai buvo panaikinta didelės vertės turtinė prievolė – į valstybės biudžetą mokėtina PVM 48 444 eurų suma.
Bylos duomenimis, 2014 m. rugsėjį buvo įsigyta naftos produktų už daugiau nei 654 tūkst. eurų, jie buvo įvežti į Lietuvą, naftos produktus į Lietuvą įvežusi bendrovė privalėjo paskaičiuoti ir deklaruoti 137 346 eurus PVM. Neturėdama prekių panaudojimo PVM apmokestinamiems tiekimams įrodymo, ji neturėjo teisės į 137 346 eurų PVM atskaitą – tai yra privalėjo šią sumą sumokėti į biudžetą.
Sutarė gabenti alyvą, nesumokant privalomo mokesčio
Be to, teisėsauga nustatė, kad A. Kandrotas-Celofanas, R. Jablonskas ir A. Šarkauskas iš anksto susitarė daryti sunkų ilgai trunkantį nusikaltimą – pažeidžiant nustatytą tvarką įsigyti iš Vokietijos ribotos atsakomybės bendrovės lengvosios alyvos, kuri yra akcizais apmokestinama prekė, įvežti ją į Lietuvą ir parduoti be apskaitos dokumentų įvairiems ūkio subjektams, nesumokant privalomo akcizo mokesčio.
2014 m. iš Vokietijos bendrovės pagal 81 PVM sąskaitą faktūrą buvo įsigyta 2 065,94 tonos lengvosios alyvos už 1 623 879 eurus, tai nebuvo deklaruota ir nesumokėta daugiau nei 53 tūkst. eurų akcizo mokesčio.
Tyrėjai nustatė, kad analogiškos iš esmės nusikalstamos veikos buvo padarytos ir pasinaudojant kita bendrove. Ji neturėjo licencijos verstis nefasuotų naftos produktų didmenine prekyba, neturėjo leidimo prekiauti energetiniais produktais, neturėjo registruotų kuro talpyklų.
Plojimai 0Lankytojai 0
Rekomenduojami video
Rekomenduojame
Rodyti visus

Populiariausi straipsniai
Loading